cma 계좌란
월급이 들어오면 며칠은 그냥 통장에 잠들어 있고, 이자는 거의 없다시피 해서 아쉬웠던 적 있으시죠? "잠깐 둘 돈인데 어디에 두면 좋을까?" 하고 찾다 보면 CMA라는 말이 자꾸 보이는데, 이름은 익숙해도 정확히 뭔지 헷갈리는 분이 많아요. 오늘은 cma계좌란 무엇인지, 어떤 종류가 있고 어떻게 쓰면 좋은지 편하게 풀어 볼게요.
cma계좌란? 한 줄로 정리하면
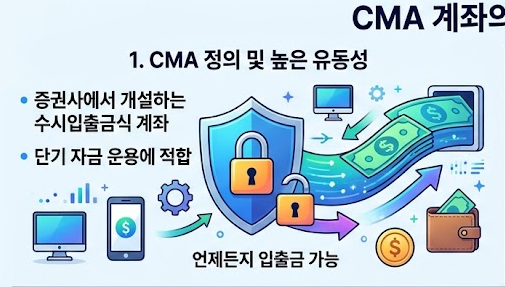
CMA는 Cash Management Account의 줄임말이에요. 우리말로 풀면 '자산관리계좌' 정도가 되겠네요. 증권사나 종합금융회사가 고객의 돈을 받아 어음, 국공채, 회사채 같은 단기 금융상품에 투자하고, 그 수익을 고객에게 돌려주는 상품이에요.
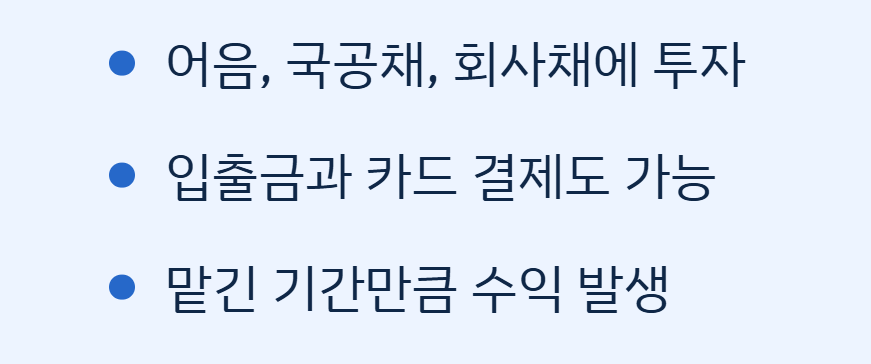
은행 입출금 통장처럼 돈을 넣고 빼고, 월급이 들어오고, 카드 결제 대금이 빠져나가는 일까지 가능한 곳이 많아요. 그런데 보관만 하는 게 아니라 맡겨 둔 기간만큼 투자 수익이 붙는 구조라서 "이자 나오는 지갑" 같은 느낌으로 이해하시면 쉬워요.
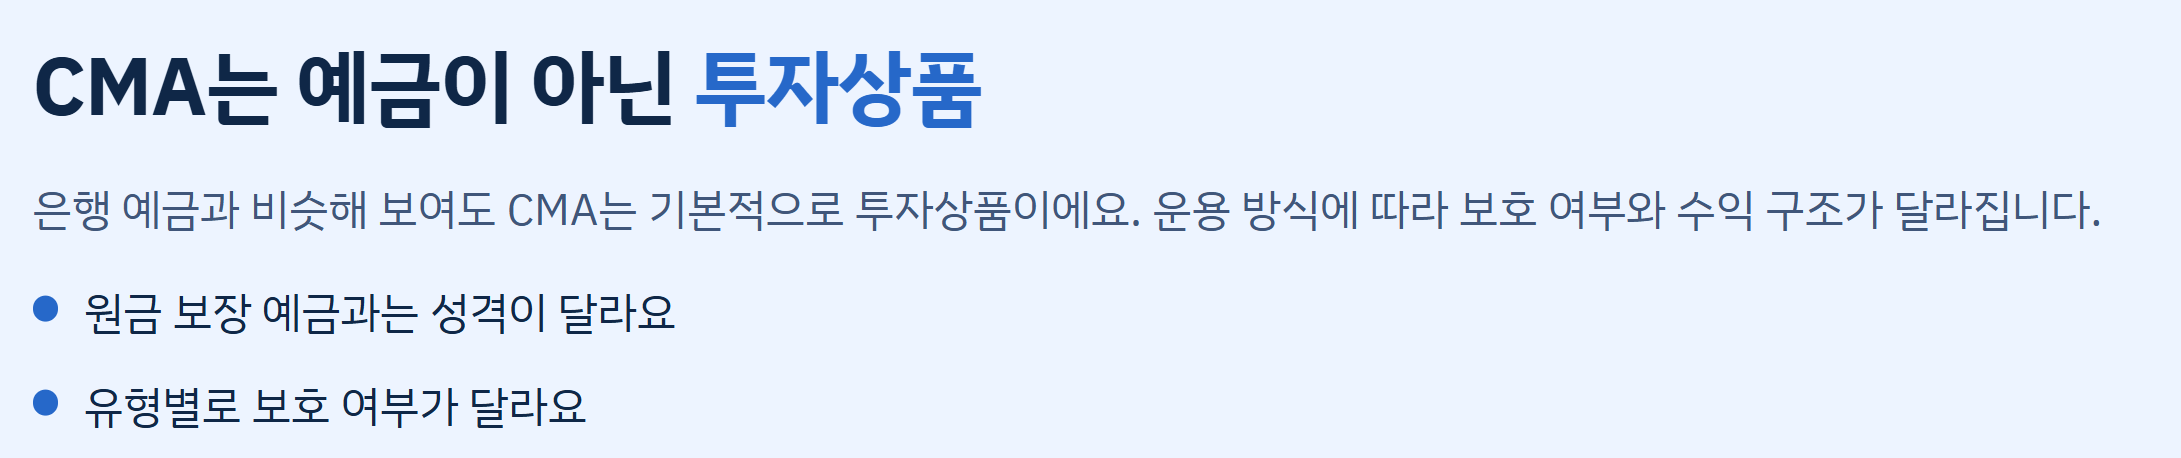
여기서 꼭 짚을 점이 있어요. 은행 예금과 비슷해 보여도 CMA는 기본적으로 투자상품이라는 거예요. 그래서 운용 방식에 따라 보호 여부와 수익 구조가 달라져요.
CMA 종류, RP형·MMF형·종금형·발행어음형
cma계좌란 이야기를 할 때 가장 중요한 부분이 바로 종류예요. 어디에 투자하느냐에 따라 크게 나뉩니다.
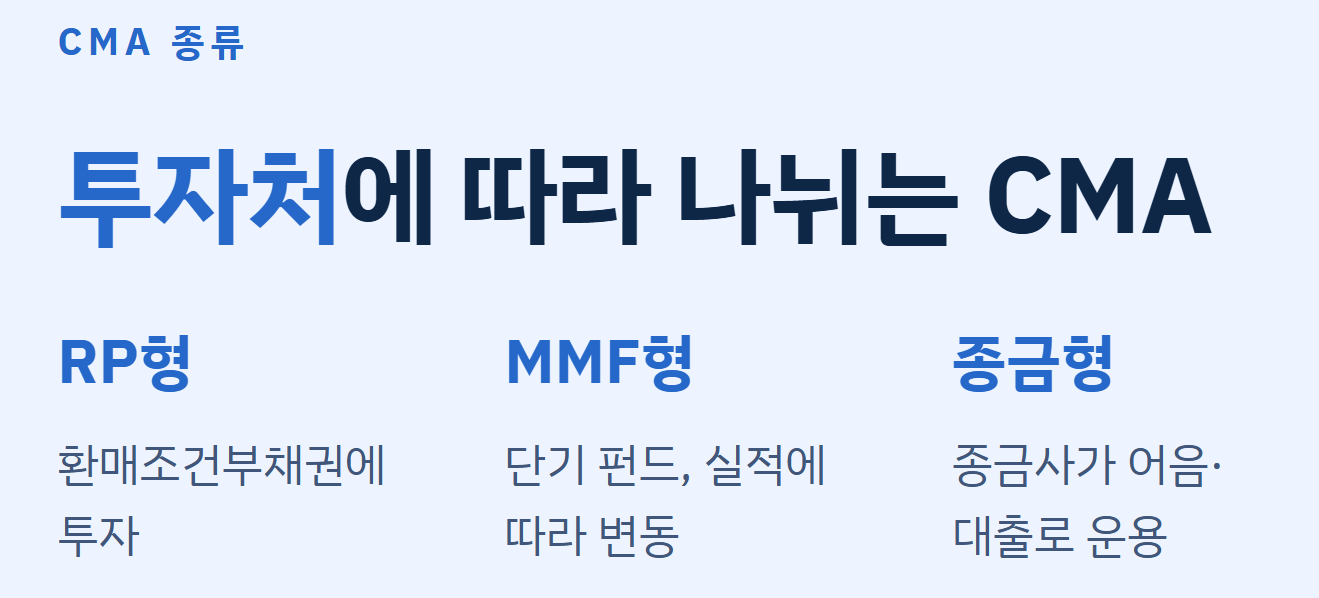
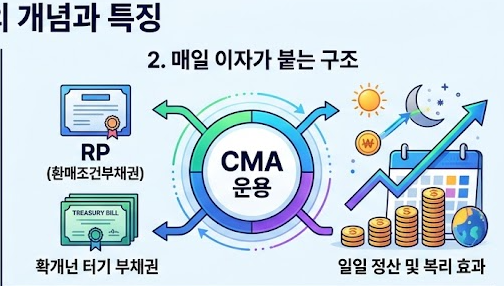
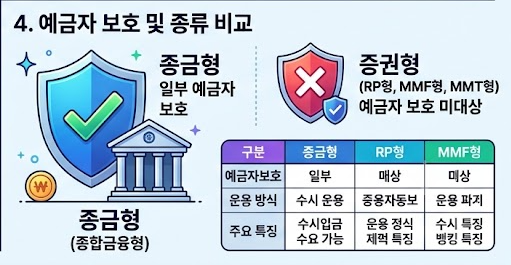
- RP형: 환매조건부채권에 투자해요. 증권사가 일정 기간 뒤 다시 사 주기로 약속하고 파는 채권이에요. 국공채 등 우량 채권을 담보로 해서 비교적 안정적이라고 알려져 있어요.
- MMF형: 머니마켓펀드에 투자해요. 단기 채권이나 어음 등에 투자하는 펀드라서 실적에 따라 수익이 달라져요.
- 종금형: 종합금융회사가 운영하는 CMA예요. 어음 할인이나 기업 대출 등으로 운용해요.
- 발행어음형: 일부 대형 증권사가 자체 발행한 어음에 투자하는 형태예요. 금리 면에서 관심을 받는 편이지만, 취급하는 증권사가 한정되어 있어요.
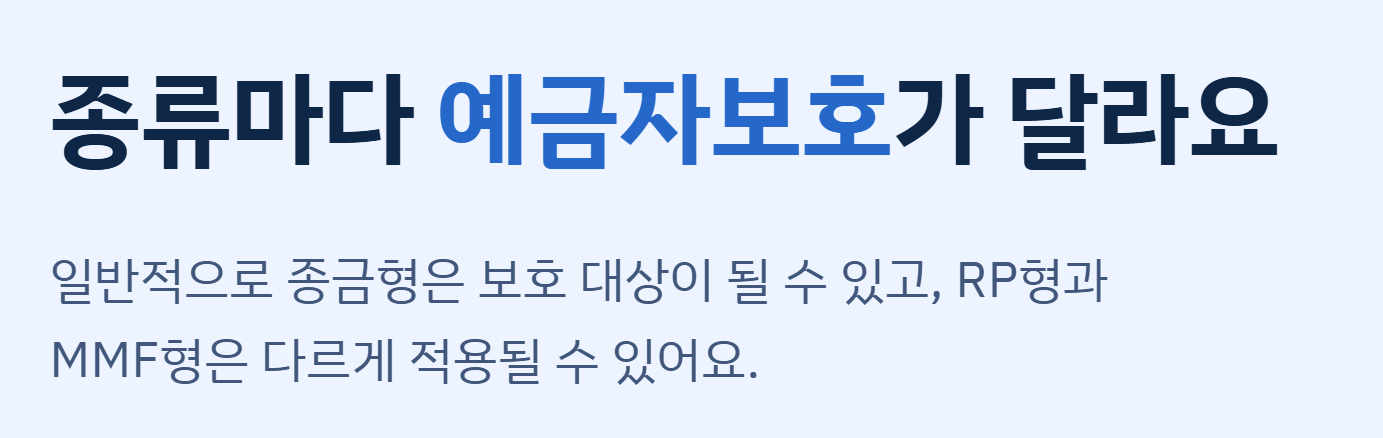
종류마다 예금자보호 적용 여부가 다르기 때문에 가입 전에 반드시 확인하셔야 해요. 일반적으로 종금형은 보호 대상이 될 수 있다고 알려져 있고, RP형이나 MMF형은 다르게 적용될 수 있어요. 정확한 내용은 가입하려는 금융회사의 상품설명서와 예금보험공사 안내를 꼭 확인해 주세요.
은행 통장과 뭐가 다를까? CMA 이자와 장단점
많이 비교하는 게 은행 보통예금이나 파킹통장이죠. 큰 차이를 짚어 볼게요.
장점
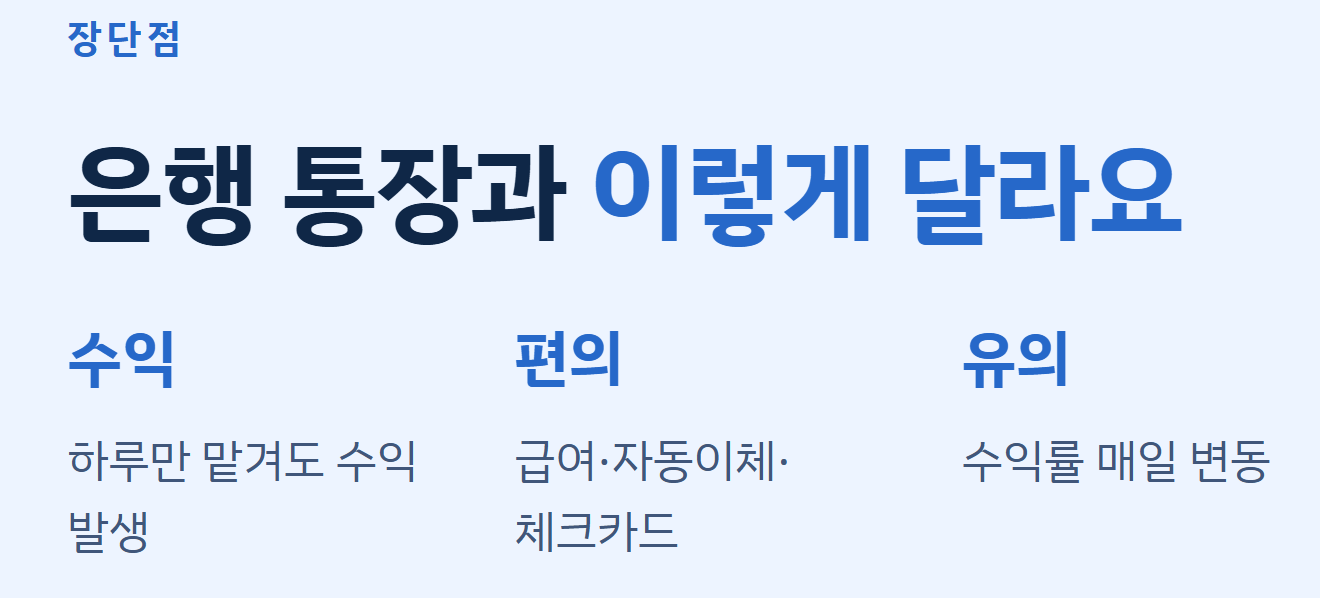
- 하루만 맡겨도 수익이 붙는 구조라서, 잠깐 쉬는 돈을 굴리기 좋아요.
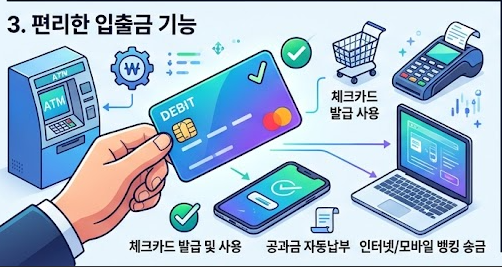
- 입출금이 자유로운 편이고, 급여 이체나 자동이체, 체크카드 연결이 되는 상품도 많아요.
- 증권 계좌와 연결해서 주식이나 펀드 투자 대기 자금을 두기 편해요.
단점
- 원금이 보장되는 예금과는 성격이 달라요. 상품 유형에 따라 보호 여부가 다릅니다.
- 수익률은 시장 금리에 따라 매일 바뀌어서 고정된 이자를 기대하면 안 돼요.
- 은행 ATM이나 이체 수수료 면제 조건이 상품마다 달라요.
그래서 "은행 통장을 완전히 대체한다"기보다는 은행은 생활비 통로, CMA는 여유 자금 보관소로 나눠 쓰는 분들이 많아요. 금리와 수수료 조건은 수시로 바뀌니 가입 시점의 공시 내용을 직접 확인하세요.
CMA 계좌 개설 방법과 가입 전 체크 포인트
개설은 어렵지 않아요. 대부분 비대면으로 가능해요.
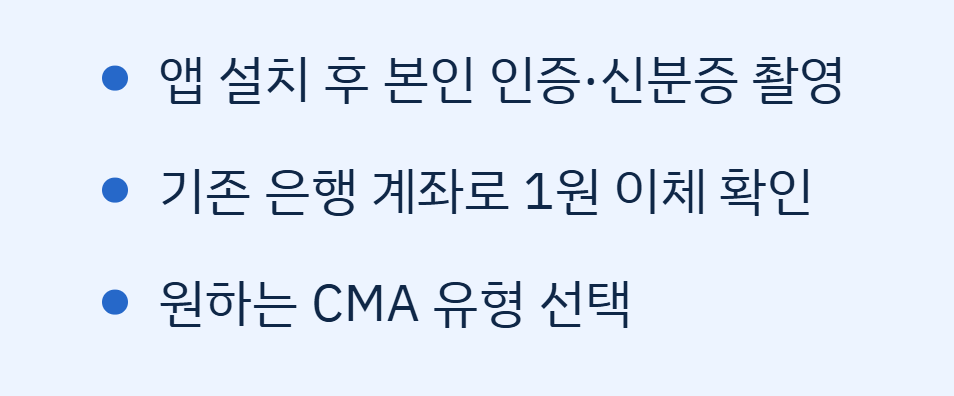
- 증권사 앱을 설치해요.
- 본인 인증을 하고 신분증을 촬영해요.
- 기존에 쓰던 은행 계좌로 본인 확인(1원 이체 등)을 해요.
- 원하는 CMA 유형을 선택하면 끝이에요.
가입 전에 이것만은 챙기세요.
- 예금자보호 여부: 선택한 유형이 보호 대상인지 확인하세요.
- 금리 방식: 실적배당인지, 약정 금리가 있는지 확인하세요.
- 수수료와 이체 한도: 타행 이체, ATM 출금 수수료 면제 조건을 살펴보세요.
- 이벤트 조건: 우대 금리나 혜택은 기간과 한도가 있으니 약관을 읽어 보세요.
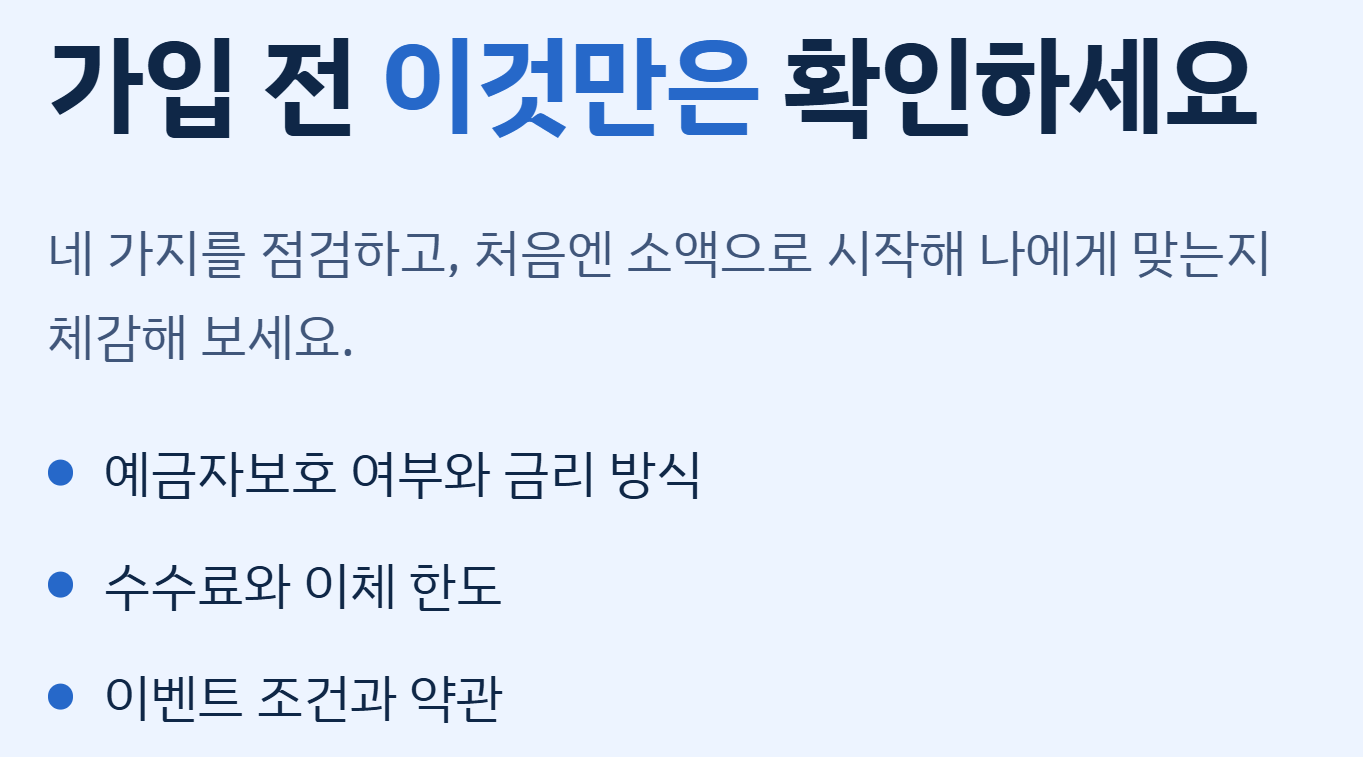
한 번에 큰돈을 넣기보다 소액으로 써 보고 나에게 맞는지 확인하는 방법도 추천드려요. 쓰면서 체감해 보는 게 제일 정확하거든요.
이런 분께 CMA가 잘 맞아요
- 전세 보증금이나 목돈을 잠깐 보관해야 하는 분
- 비상금을 은행 통장에 그냥 두기 아까운 분
- 주식·펀드 투자를 하면서 대기 자금을 둘 곳이 필요한 분
- 월급 통장 이자가 너무 적다고 느끼는 분
반대로 원금 손실 가능성이 조금이라도 부담되는 분이라면 보호 대상 유형을 우선 살펴보시거나, 은행 예적금과 비교하면서 천천히 결정하는 게 좋아요. 세금도 신경 쓰이실 텐데요, 이자 및 배당 소득에는 일반적으로 세금이 붙고 상품 유형별 과세 방식이 다를 수 있으니, 자세한 내용은 금융회사나 세무 전문가에게 확인하세요.
마무리
오늘 이야기를 간단히 정리해 볼게요.
- cma계좌란 증권사·종금사가 단기 금융상품에 투자해 수익을 돌려주는 자산관리계좌예요.
- RP형, MMF형, 종금형, 발행어음형으로 나뉘고 유형마다 보호 여부와 수익 구조가 달라요.
- 은행 통장을 대체하기보다 여유 자금을 잠시 두는 용도로 쓰기 좋아요.
- 금리, 수수료, 예금자보호 여부는 수시로 바뀌니 가입 전 꼭 직접 확인하세요.
지금 월급 통장에 잠자고 있는 돈이 있다면, 오늘 증권사 앱에서 상품 설명서부터 한번 읽어 보세요. 소액으로 시작해서 나에게 맞는지 확인해 보면 부담도 적답니다. 이 글이 도움이 되셨다면 공감과 댓글 남겨 주세요. 궁금한 점도 편하게 물어봐 주시면 함께 이야기 나눠요!
*이 글은 일반적인 정보 제공이 목적이며 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있으니, 상품별 세부 조건은 해당 금융회사에서 확인하세요.*